En un restaurante, el resultado no se mide en una noche, sino en un periodo más largo.
Hacer rotar las mesas es importante, pero si fuera el único objetivo, el modelo sería el de un restaurante de comida rápida: precio atractivo, servicio rápido y calidad modesta. Un buen restaurante apuesta por algo más amplio: el tiempo agradable que los clientes pasan en la mesa mientras degustan los platos. Es este conjunto lo que hace agradable el momento del consumo y lleva a repetir la experiencia.
El buen servicio, de hecho, se compone de tres tiempos. El tiempo de espera, que debe ser razonable. El tiempo de consumo, que debe ser agradable, con los platos que llegan en el momento justo. Y el tiempo de las emociones, que vuelve a la memoria más adelante y lleva a repetir la experiencia. La relación con una amplia clientela se construye con la colaboración entre el personal de sala y el de cocina: la sala lee el ritmo de cada mesa, la cocina lo respeta y el cliente memoriza la experiencia en su conjunto.
Así, el concepto de rotación se amplía. No se basa en un turno, sino en un periodo más largo, como el mes, durante el cual los clientes vuelven: son ellos el verdadero patrimonio intangible, que no aparece en el balance, pero hace rendir todo lo que hay.
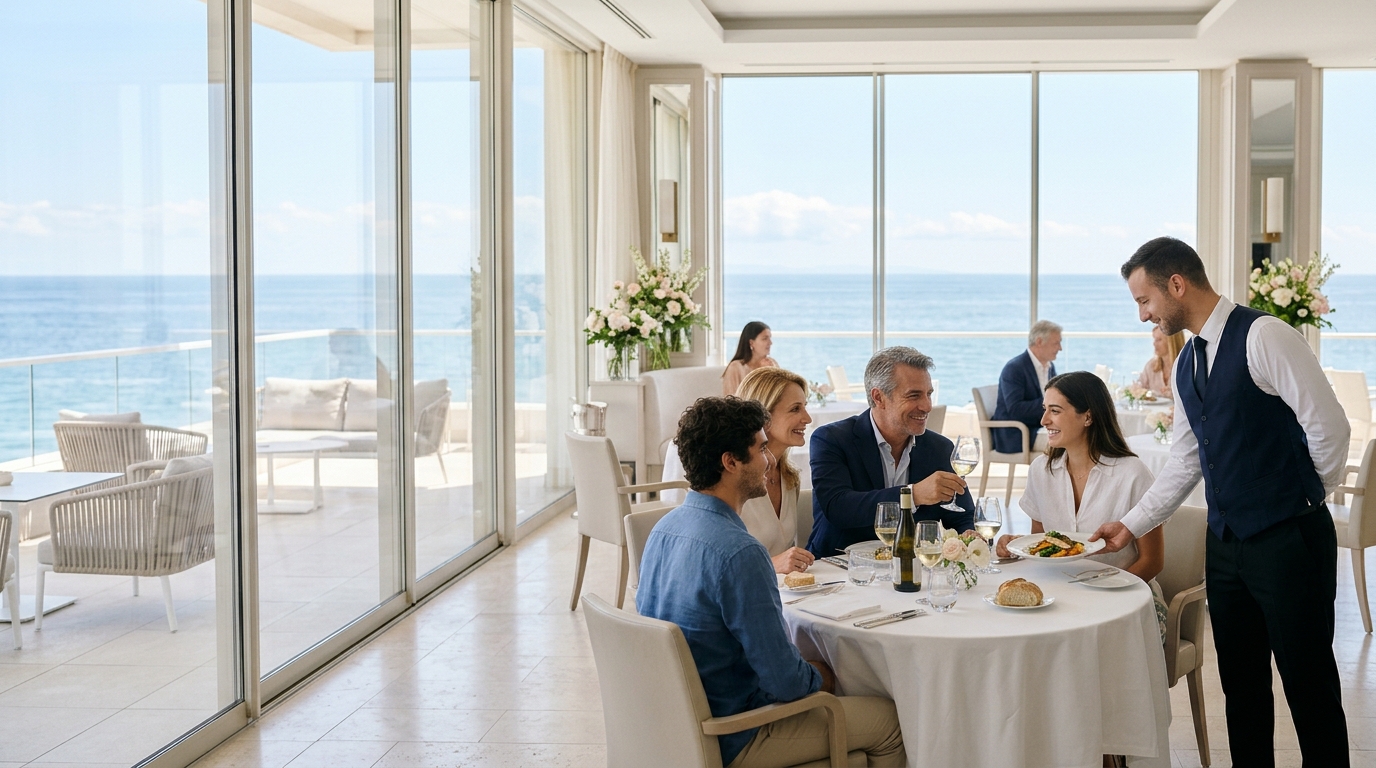
Lo que hay es el capital invertido del restaurante: un local con su mobiliario, desde la entrada hasta los aseos, la vajilla y los cubiertos, la iluminación que crea el ambiente. Son los recursos que se emplean directamente con los clientes que disfrutan del servicio. Una sala frecuentada por clientes habituales los hace rendir; una sala medio vacía los deja parados. En esto, el personal de sala y de cocina puede hacer mucho. Sobre la hipoteca del local o las condiciones del banco, en cambio, nada.
Para una pyme, el capital invertido funciona de la misma manera. Su rentabilidad depende de dos factores: el margen medio de las ventas y cuántas veces gira a lo largo del año.
El problema es que, en su forma contable, el capital invertido es un concepto alejado de la operativa, porque reúne créditos con clientes, créditos fiscales, existencias y participaciones, bienes de equipo y tesorería. Presentado así, al personal operativo le dice poco. Y si algo tiene poco significado, no es importante y, por lo tanto, no se gestiona.
De hecho, la exhaustividad es enemiga de la eficacia. Para ser un parámetro de uso operativo, el capital invertido debe tener un vínculo directo con la actividad principal, y las personas deben estar convencidas de que su buen trabajo mejora las cosas. Por eso, su configuración de uso operativo se limita a tres partidas principales.
La primera son los créditos comerciales. El cumplimiento de las condiciones de pago, la facturación rápida, la gestión de las reclamaciones y de los recordatorios de pago, con el departamento comercial y el de administración, que actúan para cerrarlos en poco tiempo.
La segunda son las existencias. Los niveles de stock, los lotes de compra, la planificación de la producción y los productos de baja rotación están en manos de compras, producción y logística.
La tercera es la parte del inmovilizado que se emplea directamente con los clientes. En el restaurante son el local, el mobiliario y la vajilla; en otras empresas pueden ser las máquinas de café cedidas a los bares o cualquier otra maquinaria confiada a los clientes. Su rendimiento depende de cuánto los usen los clientes y, por tanto, de la calidad del servicio de quienes atienden a esos clientes cada día.
Todo lo demás debe quedar fuera. Los activos y pasivos financieros, los créditos y deudas fiscales y otras partidas menores, porque distraen la atención y dependen de decisiones de la propiedad, o solo indirectamente de la actividad operativa. Pedir al jefe de almacén que se ocupe de ellos sería como implicar al camarero en el pago de la cuota de la hipoteca del restaurante.
Veamos un ejemplo, retomando la empresa de 10 millones de euros de facturación de la pieza dedicada a la comparación con los competidores. Créditos comerciales por 2,5 millones, unos noventa días de cobro. Existencias por 2 millones. Bienes al servicio de los clientes por 3 millones. El capital invertido operativo es de 7,5 millones y, con un margen operativo de 750.000 euros, rinde un 10 %.
Si el departamento comercial y el de administración llevan de nuevo el plazo de cobro a sesenta días, y compras y producción reducen las existencias en 500.000 euros, el capital baja a unos 6,1 millones. La rentabilidad sube por encima del 12 % sin vender un euro más, y unos 1,4 millones de euros vuelven a estar disponibles en caja. Y si los mismos bienes sirven a clientes satisfechos que compran más a menudo, la facturación crece con el mismo capital: es la rotación del mes, la del restaurante frecuentado por sus clientes habituales.
Para llegar ahí no hace falta un informe complejo. Basta un esquema con tres partidas, cada una con su indicador expresado en días o en porcentaje, la comparación con el mes anterior y con el objetivo. La sencillez y la focalización son determinantes, porque cuando estas partidas tienen un equipo cohesionado que las gestiona, todo lo demás funciona.
¿Quieres recibir las píldoras directamente? Síguenos en LinkedIn @Pietro Cavalli para no perderte ninguna pieza del recorrido.
Kenning Consulting acompaña a las pequeñas y medianas empresas en la construcción de un proyecto de crecimiento respaldado por herramientas de control de gestión adaptadas a su fase de desarrollo.